Иккиламчи бозордан уй олишда харидорлар одатда биринчи навбатда банкнинг фоиз ставкасига қарайди. Аммо бир хил кўринган ипотека таклифлари амалда бошланғич бадал, кредит муддати, имтиёзли давр, баҳолаш талаби ва қўшимча харажатлар бўйича сезиларли фарқ қилади.
Dinor.uz банкларнинг расмий саҳифаларидаги иккиламчи уй-жой учун ипотека таклифларини солиштирди. Қуйида энг паст номинал ставкадан бошлаб, ҳар бир банкдаги асосий шартлар ва эътибор бериш керак бўлган жиҳатларни жамладик.
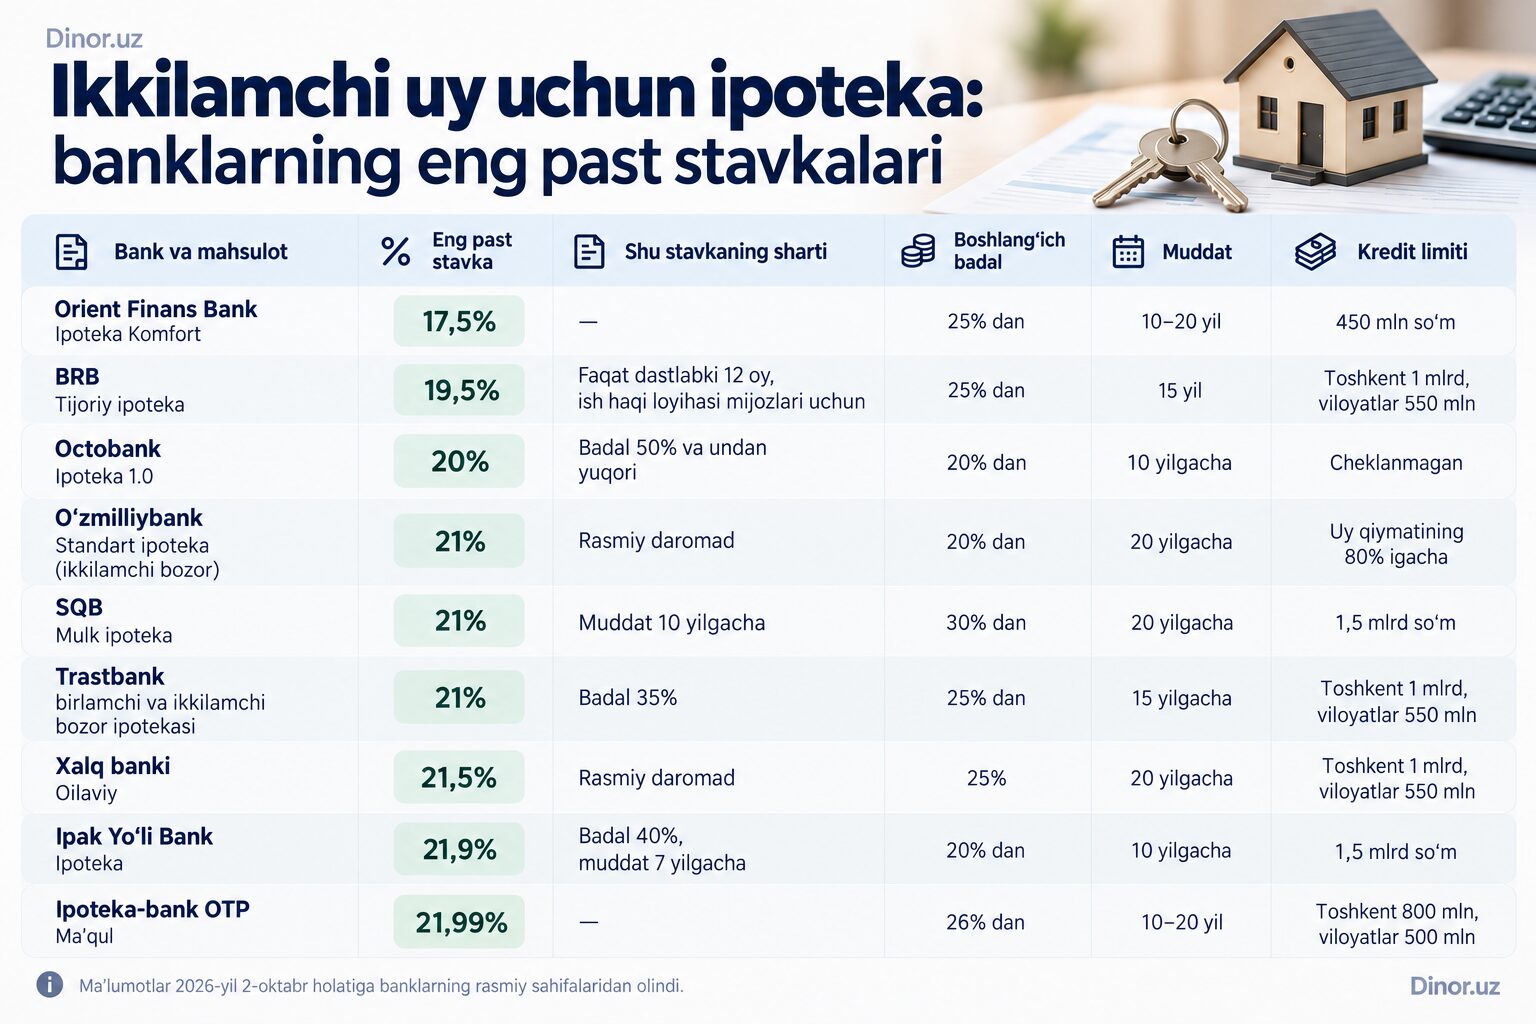
Orient Finans Bank — 17,5%
Orient Finans Bank ипотекани Ўзбекистон Ипотекани қайта молиялаштириш компанияси (ЎзИҚМК) маблағлари ҳисобидан беради.
Кредит лимити Тошкент учун ҳам, вилоятлар учун ҳам 450 млн сўм. Минимал муддат — 120 ой.
Бунда таъминот кредит суммасининг камида 133 фоизи бўлиши, сотиб олинаётган уй эса 100% суғурталаниши керак.
Бизнесни Ривожлантириш Банки — 19,5–19,9%
БРБдаги энг паст ставка бутун кредит муддати учун эмас, фақат биринчи 12 ойга амал қилади.
Кейин иш ҳақи лойиҳаси мижозлари учун ставка 21% ёки 21,5%, бошқа мижозлар учун эса 21,5% ёки 21,9% бўлади.
Шу сабаб 15 йиллик кредит олаётганда дастлабки йил учун бериладиган чегирма кредитнинг умумий харажатига унчалик катта таъсир қилмайди.
Octobank — 20%
Octobank’да 20% ставкада ипотека олиш учун уй қийматининг камида ярмини ўз маблағингиздан тўлашингиз керак. Агар бошланғич бадал 20–49% бўлса, ставка 22% ни ташкил этади. Кредит муддати 10 йилдан ошмайди, имтиёзли давр мавжуд эмас.
Ўзмиллийбанк — 21%
Расмий даромади бор мижозлар учун ставка 21%, бошланғич бадал эса 20%. Расмий даромади бўлмаган мижозлар учун ставка 22%, бошланғич бадал 25% ни ташкил этади.
Кредит 20 йилгача берилади, 12 ойлик имтиёзли давр мавжуд. Кредит суммасига лимит қўйилмаган. Рўйхатдаги банклар орасида 20 йилга 21% ставка таклиф қилаётган ягона банк шу.
СҚБ — 21%
СҚБда ставка кредит муддатига қараб ўзгаради. 10 йилгача — 21%, 15 йилгача — 22%, 20 йилгача — 24%.
Иккиламчи бозордан уй сотиб олишда бошланғич бадал камида 30% бўлиши керак. Сотиб олинаётган уй мажбурий равишда баҳоланади.
Трастбанк — 21%
Трастбанкда бошланғич бадал 35% бўлса, ставка 21%. Агар бадал 25% бўлса, ставка 21,5% га ошади.
Кредит муддати 180 ойгача, имтиёзли давр мавжуд эмас. Маблағ ЎзИҚМК ҳисобидан ажратилади.
Кредит миқдори уй қийматининг 75% идан ошмаслиги керак. Ҳисоб-китобда баҳолаш қиймати билан олди-сотди шартномасидаги суммадан қайси бири кичик бўлса, ўша асос қилиб олинади.
Халқ банки — 21,5%
Халқ банкининг ушбу ипотекаси фақат мунтазам расмий даромадга эга шахсларга ва кадастри мавжуд уй учун берилади. Яна бир муҳим шарт: яқин қариндошдан — ота-она, ака-ука, опа-сингил, турмуш ўртоқ ёки фарзанддан уй сотиб олиш учун бу кредит ажратилмайди.
Ipak Yuli Bank — 21,9%
21,9% ставка расмий даромадга эга, камида 40% бошланғич бадал киритадиган ва кредитни 84 ойгача оладиган мижозлар учун амал қилади.
Агар бошланғич бадал 20% бўлса, 84 ойга ставка 22,9%, 120 ойга эса 23,9% ни ташкил этади.
Ипотека-банк OTP — 21,99%
Ипотека-банкда бошланғич бадал камида 26%. Кредит муддати 120–240 ой. Шунингдек, қарз юки даромаднинг 50 фоизидан ошмаслиги керак.
Энг паст фоиз ҳар доим энг арзон ипотека дегани эмас
Банкларни фақат номинал фоиз ставкаси бўйича солиштириш тўлиқ тасаввур бермайди. Масалан, БРБда паст ставка фақат биринчи йилга амал қилади. СҚБда эса энг арзон ставка фақат 10 йиллик кредит учун берилади. Агар сизга 20 йиллик ипотека керак бўлса, таққослаш натижаси бутунлай бошқача чиқиши мумкин.
Маблағ манбасига ҳам эътибор бериш керак. ОФБ ва Трастбанк кредитлари ЎзИҚМК ресурслари ҳисобидан ажратилади. Бундай маблағлар чекланган бўлиши ва банк уларни вақтинча тўхтатиши мумкин.